10월 25일 이전에 난 사고는 향후치료비 새 기준(1~11급만 지급)이 아닌 기존 계약 기준을 따를 가능성이 큽니다. 자동차보험 향후치료비 청구 방법, 10월 25일 이전 사고로 합의를 앞둔 환자가 가장 헷갈리는 두 날짜를 먼저 가립니다.
⏱ 10초 요약
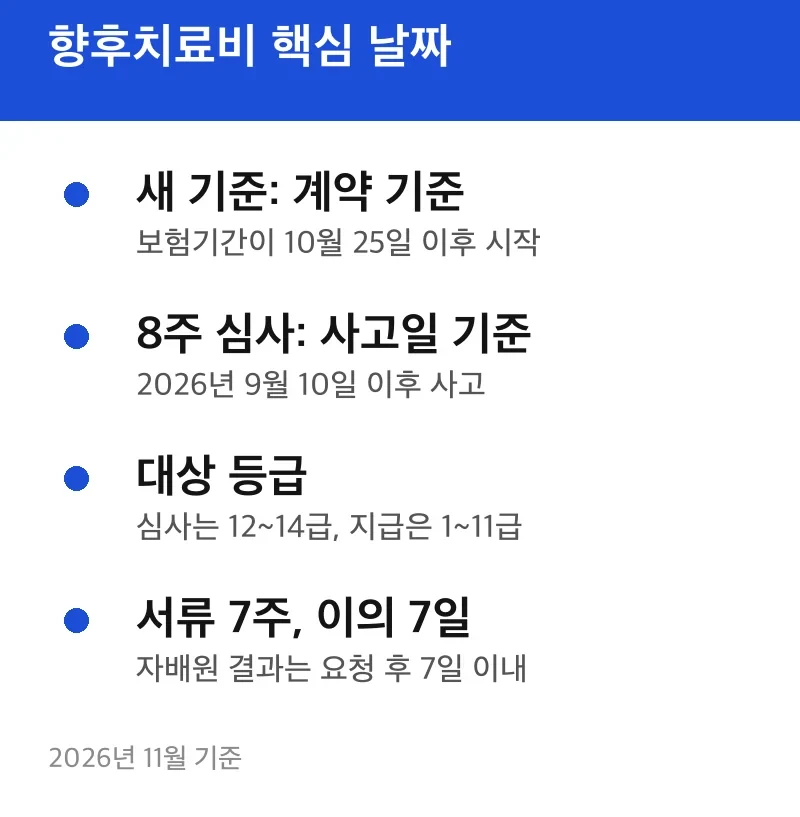
- 향후치료비 새 기준: 9월 10일 이후 개정 약관 계약 중 보험기간이 10월 25일 이후 시작되는 계약부터
- 8주 치료 심사: 2026년 9월 10일 이후 발생한 사고, 상해등급 12~14급 경상환자
- 서류 제출은 사고일 7주 이내, 심사 결과 이의는 통보 후 7일 이내
청구 순서, 날짜 기준 차이, 서류 기한 계산, 안 되는 경우, 합의 전 점검 순으로 이어집니다.
향후치료비 청구 방법 순서
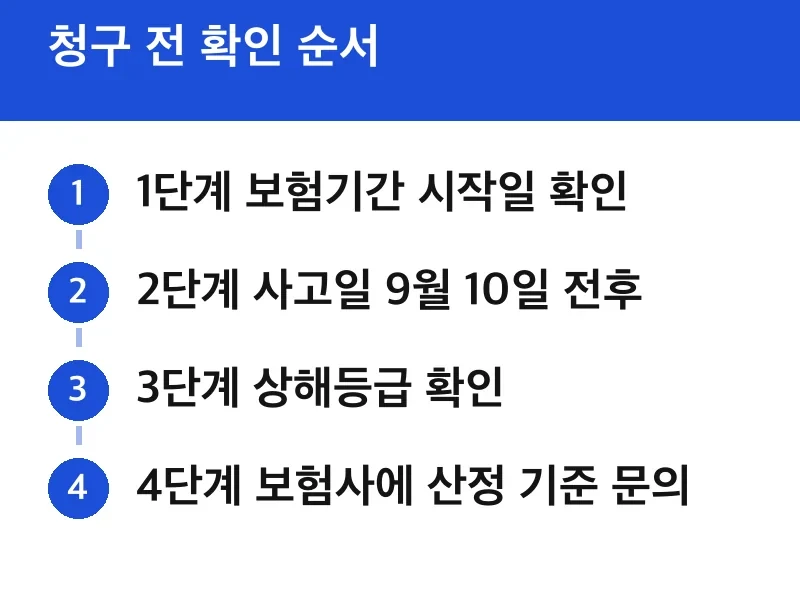
먼저 보험사 보상담당자에게 내 계약의 보험기간 시작일을 알리고, 향후치료비를 어느 기준으로 산정하는지 확인하는 것이 출발점입니다.
- 보험증권이나 보험사 앱에서 보험기간 시작일을 확인합니다.
- 사고일이 2026년 9월 10일 전인지 후인지 가립니다.
- 상해등급이 12~14급(경상)인지 1~11급(중상)인지 확인합니다.
- 담당자에게 향후치료비 산정 기준을 묻고, 통화 날짜와 답변을 메모해 둡니다.
- 치료가 8주(56일)를 넘길 것 같으면 7주 안에 진단서와 진료기록부 사본을 보험사에 냅니다.
개인별 적용 여부와 접수 양식은 보험사와 사고 건마다 달라서, 세부 사항은 공식 발표 후 확정됩니다(보험사·금융감독원 공식 누리집 확인).

사고일과 계약일 기준 차이
향후치료비 새 기준은 사고일이 아니라 계약을 기준으로 합니다. 9월 10일 이후 개정 약관으로 체결했고 보험기간이 10월 25일 이후 시작되는 계약부터 적용됩니다. 반면 8주 치료 심사는 사고일 기준입니다.
| 구분 | 기준이 되는 것 | 적용 대상 |
|---|---|---|
| 향후치료비 새 기준 | 계약(보험기간 시작일) | 개정 약관 계약 중 10월 25일 이후 시작 |
| 8주 치료 심사 | 사고일 | 9월 10일 이후 사고, 12~14급 |
※ 2026년 11월 기준, 금융위원회 설명자료와 2026년 9월 2일 언론 보도 종합
10월 25일 이전에 사고가 났다면 그 사고를 담보하는 계약은 보험기간이 10월 25일보다 앞서 시작됐다는 뜻이므로, 향후치료비는 기존 기준 쪽일 가능성이 큽니다. 다만 이 판단은 추론이고, 최종 산정은 보험사 확인이 필요합니다. 반대로 신규자동차보험으로 10월 25일 이후 가입한 계약이라면 새 기준이 먼저 걸립니다.
👉 다음 글: 자동차보험 향후치료비 중상만 지급 공적심사 신청 7주 내
 DS 2채널 블랙박스 1080P 32GB23,900원 (11/09 기준)쿠팡에서 가격 보기 →이 글에는 쿠팡 파트너스 링크가 있어, 구매가 이뤄지면 일정액의 수수료를 제공받습니다.
제출 서류와 기한 계산
8주를 넘겨 치료하려는 경상환자는 사고일로부터 7주 이내에 진단서, 진료기록부 사본을 보험회사에 내야 합니다. 영상검사를 받았다면 영상 CD도 함께 냅니다.
보험사가 자료를 자동차손해배상진흥원(자배원)에 넘기면, 자배원이 요청일로부터 7일 이내에 필요성 검토 결과를 알립니다. 결과에 동의하지 않으면 통보받은 날부터 7일 이내에 국토교통부 공제분쟁조정분과위원회에 이의를 냅니다.
날짜는 이렇게 셉니다. 사고일 10월 1일이면 7주(49일) 기한은 11월 19일, 8주(56일)가 되는 날은 11월 26일입니다. 기한 안에 신청했는데 심사가 늦어 8주를 넘기면, 결과가 나올 때까지의 치료비는 보험사가 부담한다고 안내됐습니다(2026년 11월 기준).
청구가 막히는 경우
12~14급 경상환자는 새 기준 계약에서 향후치료비 지급 대상에서 원칙적으로 빠집니다. 대신 치료가 끝날 때까지 실제 발생한 치료비를 보장받습니다. 새 기준은 1~11급 중상환자 중 치료 목적과 내용이 의학적으로 인정되고 서류로 입증되는 비용에 한해 지급합니다.
제도의 한계도 있습니다. 8주 심사는 12~14급에만 해당하고, 9월 10일 이전 사고는 기존 절차대로 진행됩니다. 7주 안에 서류를 내지 못하면 심사 지연 때의 치료비 부담 보호를 받기 어려울 수 있습니다. 이 부분은 보험사에 따로 확인하는 방법이 있습니다.
합의 전 확인 목록
합의금 협의에 들어가기 전에 아래 네 가지를 손에 쥐고 있으면 보험사와 같은 날짜 기준으로 이야기할 수 있습니다.
- 보험증권의 보험기간 시작일과 가입한 자동차보험종류(대인·자기신체 등)
- 사고일과 상해등급 확인서(진단서)
- 보험료 정산 내역과 지금까지 낸 치료비 영수증
- 보험사 담당자 이름과 안내받은 날짜
법률·금융 판단이 걸린 사안이라 개인 상황에 따라 결과가 달라집니다. 이견이 크면 금융감독원 분쟁조정이나 변호사 상담을 검토하는 방법이 있습니다. 향후치료비 문제가 정리되면 다음 고비는 합의금 산정에 쓰이는 상해등급 확정 시점입니다.
출처: 향후치료비와 경상환자 8주 검토 방향은 금융위원회 설명자료(2026년 3월 27일), 시행일과 적용 시점은 SBS Biz 2026년 9월 2일 보도